
Gelir İdaresi’nden Tazminatlar Üzerine Önemli Açıklamalar
Gelir İdaresi, tazminatların gider yazılmasına ilişkin yaptığı değerlendirmelerde, yasada geçen “suç” kavramının yerine, gerekçede yer alan “kusur” kavramını esas alıyor. Bu durum, suç olmaması halinde dahi, kusura dayalı ödenen tazminatların gider yazılmaması gerektiği anlamına geliyor. Ancak, bu konuda yargı kararları arasında tutarsızlıklar mevcut.
İşle ilgili olan, sözleşme ya da mahkeme kararı gibi nedenlerle ödenen tazminatlar, kurumlar vergisi matrahının hesaplanmasında gider olarak dikkate alınabiliyor. Ancak, kurumların kendi kusurları, çalışanları, yöneticileri veya ortaklarının kusurları nedeniyle ödenecek tazminatlar, gider olarak indirim konusuna dahil edilmiyor.
Tazminatların gider yazılması ile ilgili birçok belirsizlik bulunuyor. Bunlar arasında, kusura dayalı ödenen tazminatların gider yazılıp yazılmayacağı konusunda net bir görüş birliği yok. Bu konuyu üç yıl önce ele alan bir makalemde, o zamandan bu yana çıkan üç yeni Danıştay kararını güncellemek istiyorum.
Mali İdarenin Görüşü
Gelir İdaresi, mevcut düzenlemeye göre, “suç” yerine “kusur” kavramını dikkate alıyor. Dolayısıyla, bir suç olmasa bile, teşebbüs sahibinin kusurunun doğurduğu tazminatların gider olarak kabul edilmeyeceği yönündeki görüşte bir değişiklik bulunmuyor.
Yargı Kararları
Tazminatların gider kaydedilmesiyle ilgili olarak yargı kararları arasında bir belirsizlik söz konusu. Bazı Danıştay kararları, “suç” ibaresinin bulunduğunu belirterek, suç kapsamına girmeyen kusurlu davranışlardan kaynaklanan tazminatların, kurum kazancının hesaplanmasında gider olarak dikkate alınabileceği yönünde.
26 Ocak 2024 tarihli makalemde bu yöndeki dört karara yer vermiştim. O tarihten sonra iki yeni Danıştay kararı daha ortaya çıktı. Ancak, bu duruma ters düşen ilk Danıştay Dokuzuncu Dairesi kararı daha önce değerlendirilmişti. Aynı yönde, yeni bir karar da çıktı; Danıştay Dördüncü Dairesinin 27 Nisan 2023 tarihli kararı, önceki kararla benzer gerekçelere sahip.
Yeni Danıştay Vergi Dava Daireleri Kurulu Kararı
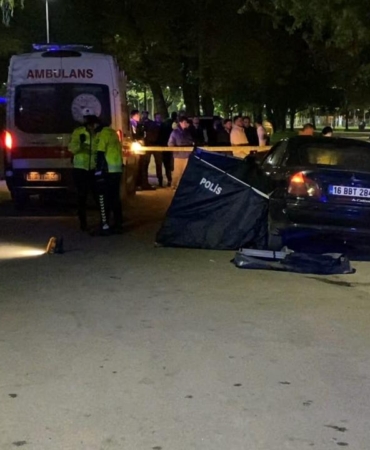
24 Aralık 2025 tarihinde verilen Danıştay Vergi Dava Daireleri Kurulu kararında, iş sağlığı ve güvenliği ile ilgili tazminatlar üzerinde durulmuş. Vergi Mahkemesi, iş kazalarından doğan tazminatların gider olarak kabul edilmemesi yönünde bir karar vermişti. Bölge İdare Mahkemesi de bu kararı onaylayarak, itirazı reddetti.
Danıştay Dördüncü Dairesi ise, yalnızca suç oluşturan fiiller nedeniyle ödenen tazminatların gider olarak dikkate alınmadığına dikkat çekti. Mahkemenin kararının, kusurlu davranışlardan kaynaklanan tazminatlar üzerinde daha derin bir değerlendirme yapılması gerektiği vurgusuyla bozuldu.
Danıştay Vergi Dava Daireleri Kurulu, Dördüncü Daire’nin kararını tekrar bozarak, yargı sürecinde bazı üyelerin farklı gerekçelerle karşı oy kullandığını belirtiyor. Bu karşı oyda, kanunda yer alan “suç” teriminin tercih edilmesinin ve suç teşkil eden fiillerle sınırlı bir durumun göz önünde bulundurulması gerektiği vurgulanıyor.
Değerlendirme
Konuyla ilgili daha önce kapsamlı bir değerlendirme yapmış olsam da, kısaca birkaç noktayı belirtmekte fayda var. Öncelikle, kanunun lafzını açık görerek, “suçlardan doğan” tazminatların gider yazılması gerektiği kanaatindeyim. Bunun yanı sıra, Gelir İdaresi’nin gerekçelerinde yer alan “kusur” kavramı ile kanun metni arasında çelişki mevcut. Ayrıca, tüzel kişiliklerin de tazminat sorumluluğuna dair önemli yorumlar bulunuyor. Bu konu, ilerleyen süreçte daha fazla tartışma yaratacak gibi görünüyor.